La dette à long terme en fin d'exercice : échéancier, portion court terme et intérêts courus
Quand on reprend un dossier d'un autre cabinet, la dette à long terme est presque toujours le premier endroit où on trouve des écarts. Les calculs sont mal faits, la portion à court terme n'a pas été séparée du long terme, et tout repose souvent sur un chiffrier Excel où une erreur s'est glissée. Pour le comptable qui révise le dossier, ce genre d'erreur est à peu près impossible à voir.
Un prêt touche pourtant trois parties des états financiers. Au bilan, il se divise entre le court et le long terme. Aux résultats, il produit une charge d'intérêts. Dans les notes, il exige le taux, l'échéance, les garanties et les remboursements des cinq prochaines années. Tout ça vient d'un seul document, l'échéancier du prêt.
Les quatre paramètres d'un prêt
Un prêt à versements égaux se décrit par quatre valeurs : le montant emprunté, le taux d'intérêt annuel, le nombre de versements et le versement périodique.
Il suffit d'en connaître trois pour trouver la quatrième. C'est bien pratique quand le contrat est introuvable : avec le montant, le nombre de versements et le prélèvement qu'on voit au relevé bancaire, on retrouve le taux.
Le versement se calcule avec la formule de l'annuité :
Versement = M × i ÷ (1 − (1 + i)−n)
où M est le montant emprunté, i le taux par période (le taux annuel divisé par le nombre de versements par année) et n le nombre de versements.
Prenons un camion de livraison financé 68 500 $ à 6,99 % par année, sur 72 mensualités. Le taux mensuel est de 6,99 % ÷ 12, soit 0,5825 %, et le versement de 1 167,53 $ par mois.
L'échéancier, versement par versement
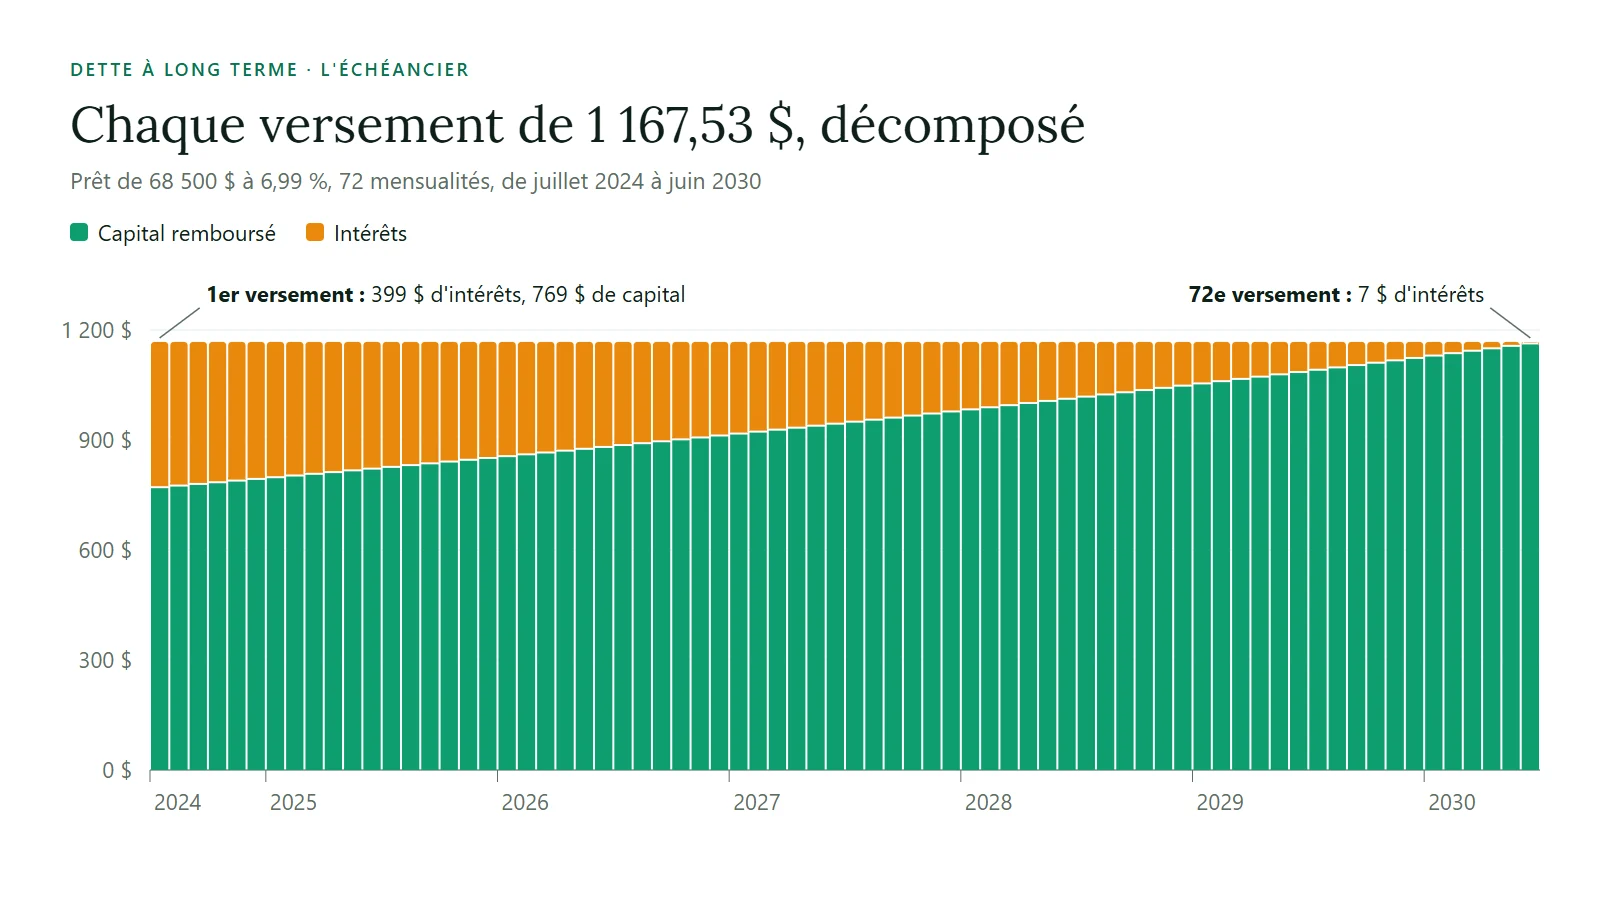
Chaque versement paie d'abord les intérêts sur le solde restant. Le reste rembourse le capital. Au début du prêt, les intérêts prennent une bonne part du versement, puis ils diminuent à mesure que le solde baisse.
Pour chaque ligne de l'échéancier, on calcule les intérêts (solde avant le versement × taux de la période), puis le capital remboursé (versement − intérêts), puis le nouveau solde (solde avant le versement − capital remboursé).
Le prêt du camion est signé le 15 juin 2024, et le premier versement tombe un mois plus tard :
| Date | Versement | Intérêts | Capital | Solde |
|---|---|---|---|---|
| 15 juillet 2024 | 1 167,53 $ | 399,01 $ | 768,52 $ | 67 731,48 $ |
| 15 août 2024 | 1 167,53 $ | 394,54 $ | 772,99 $ | 66 958,49 $ |
| 15 septembre 2024 | 1 167,53 $ | 390,03 $ | 777,50 $ | 66 180,99 $ |
Et ainsi de suite jusqu'au 72e versement, le 15 juin 2030, qui solde le prêt.
Les chiffres de fin d'exercice
Prenons l'exercice qui se termine le 31 décembre 2025. Tout ce dont on a besoin se lit dans l'échéancier.
| Élément | Montant |
|---|---|
| Solde au début de l'exercice (31 décembre 2024) | 63 821,22 $ |
| Capital remboursé en 2025 (12 versements) | 9 861,21 $ |
| Intérêts payés en 2025 | 4 149,15 $ |
| Solde à la fin de l'exercice | 53 960,01 $ |
La portion à court terme
La portion à court terme, c'est le capital qui sera remboursé dans les 12 mois suivant la date du bilan. On n'y met pas le total des versements : les intérêts futurs ne sont pas une dette au bilan.
| Au bilan du 31 décembre 2025 | Montant |
|---|---|
| Portion à court terme (capital de 2026) | 10 573,02 $ |
| Portion à long terme | 43 386,99 $ |
| Total | 53 960,01 $ |
Les intérêts courus
Le dernier versement de l'année a été fait le 15 décembre. Entre le 15 et le 31 décembre, 16 jours d'intérêts se sont accumulés sans être payés. On les calcule au prorata des jours :
53 960,01 $ × 6,99 % × 16 ÷ 365 = 165,34 $
On les inscrit en débitant la charge d'intérêts et en créditant les frais courus à payer. Sur un camion, le montant paraît négligeable. Sur une hypothèque d'un million payée le 1er du mois, ce sont 30 jours d'intérêts.
Les notes aux états financiers
Les notes décrivent chaque prêt : le prêteur, le taux, les versements, l'échéance et les garanties consenties. Elles présentent aussi les remboursements de capital prévus pour chacun des cinq prochains exercices. Pour le camion :
| Exercice | Capital à rembourser |
|---|---|
| 2026 | 10 573,02 $ |
| 2027 | 11 336,23 $ |
| 2028 | 12 154,51 $ |
| 2029 | 13 031,87 $ |
| 2030 | 6 864,38 $ |
Les cinq années additionnées donnent le solde de fin d'exercice. Si ce n'est pas le cas, l'échéancier a un problème.
Pourquoi on trouve presque toujours des écarts
Le cas le plus courant : dans la tenue de livres de l'année, chaque versement a été porté en entier au compte du prêt. En fin d'exercice, le compte au chiffrier est alors plus bas que le solde de l'échéancier, et l'écart égale exactement les intérêts de l'année.
Dans notre exemple, le compte du prêt montrerait 49 810,86 $ au lieu de 53 960,01 $. L'écart de 4 149,15 $ se corrige par une écriture de régularisation qui débite la charge d'intérêts et crédite le compte du prêt.
Quand l'écart ne correspond pas aux intérêts, il faut chercher ailleurs : un versement manqué ou payé deux fois, un remboursement additionnel, un prêt refinancé en cours d'année. Très souvent, c'est le chiffrier lui-même qui est en cause, avec une formule écrasée, une ligne qui ne pointe plus vers la bonne cellule ou un taux modifié par erreur l'année d'avant. Ces erreurs ne laissent aucune trace visible et se reportent d'une année à l'autre.
Quand toute la dette passe au court terme
Selon les normes comptables pour les entreprises à capital fermé (NCECF), le classement se fait d'après les faits à la date du bilan. Dans trois situations, tout le solde passe au court terme, même si l'échéancier s'étale sur plusieurs années.
La première : le prêt est à demande, et le prêteur peut en exiger le remboursement en tout temps (chapitre 1510, paragraphe 13). La deuxième : une clause restrictive n'est pas respectée à la date du bilan, et le prêteur n'a pas renoncé par écrit à son droit d'exiger le remboursement pour plus d'un an (chapitre 1510, paragraphe 14). La troisième : le terme vient à échéance dans les 12 mois, comme une hypothèque à renouveler, à moins que le renouvellement ou le refinancement ne soit conclu avant la mise au point des états financiers.
L'échéancier contractuel sert toujours pour les notes. Le bilan, lui, présente la dette au court terme.
Les cas particuliers
Valeur résiduelle. Certains prêts et crédits-bails se terminent par un dernier paiement plus élevé, le ballon ou l'option d'achat. Le versement périodique est alors plus bas, et le solde résiduel passe au court terme l'année où il devient exigible.
Paiement en début de période. En crédit-bail, le premier versement se fait souvent à la signature. Il va entièrement au capital, puisqu'aucun intérêt n'a encore couru.
Moratoire. Pendant un congé de capital, l'emprunteur ne paie que les intérêts, et l'échéance recule d'autant. Pendant un congé d'intérêts, c'est l'inverse : tout le versement va au capital.
Remboursement anticipé. Quand un prêt est refinancé ou racheté avant terme, l'échéancier s'arrête à la date du rachat. Le solde à cette date est le montant remboursé.
Avance de fonds marchande (MCA). Ces financements n'affichent pas de taux. L'entreprise reçoit un montant, puis rembourse un montant fixe par versements hebdomadaires. Par exemple, elle reçoit 10 000 $ moins 250 $ de frais, et rembourse 26 versements de 500 $, soit 13 000 $. Pour la comptabiliser comme une dette, on inscrit le montant net reçu (9 750 $), puis on trouve le taux implicite qui fait correspondre les versements à ce montant. Ici, il dépasse 117 % par année. Si on inscrit plutôt le montant brut, ou le dépôt bancaire quand une ancienne avance a été soldée au passage, les intérêts sont faux.
Pour quels clients la feuille Dette à long terme est-elle idéale ?
La feuille Dette à long terme est idéale pour les clients qui ont des dettes à suivre d'une année à l'autre. Le suivi est souvent très difficile : chaque prêt a son taux, ses versements et son échéance, et dans la tenue de livres les intérêts se mêlent au capital.
- Idéale pour les clients qui ont plusieurs prêts : un camion, de l'équipement, une hypothèque. Chaque prêt a son échéancier, et les écarts se cachent dans le total.
- Idéale pour les crédits-bails et les prêts avec valeur résiduelle : le dernier paiement, plus élevé, change la portion à court terme l'année où il devient exigible.
- Idéale pour les dossiers repris d'un autre cabinet : avec trois paramètres tirés du contrat ou du relevé bancaire, on reconstruit l'échéancier, et l'écart avec le chiffrier apparaît tout de suite.
- Idéale pour les avances de fonds marchandes (MCA) : le taux implicite, comme les 117 % de l'exemple plus haut, se calcule à partir du montant net reçu.
- Moins utile pour une marge de crédit sans versements fixes : il n'y a pas d'échéancier à bâtir, le solde se lit au relevé de fin d'exercice.
Pour un seul prêt simple, l'échéancier remis par le prêteur donne déjà les chiffres de base. La feuille sert alors surtout à produire l'écriture de régularisation, les intérêts courus et la note aux états financiers.
Comment Ledger s'y prend
On a bâti la feuille Dette à long terme de Ledger pour remplacer ces chiffriers fragiles. Les calculs ne peuvent pas être modifiés par erreur, et chaque prêt suit le dossier d'une année à l'autre.
On entre trois des quatre paramètres du contrat, et un bouton calcule le quatrième. Ledger produit ensuite :
- l'échéancier complet de chaque prêt, exportable dans Excel ;
- le sommaire de l'exercice, avec le solde d'ouverture, le capital, les intérêts, le solde de fermeture et l'écart avec le chiffrier ;
- la séparation entre le court et le long terme, y compris pour les prêts à demande ;
- les intérêts courus de fin d'exercice, si on les active ;
- l'écriture de régularisation, prête à passer à la balance de vérification ;
- les remboursements des cinq prochains exercices et la note aux états financiers.
Les cas particuliers (valeur résiduelle, crédit-bail, moratoire, rachat anticipé, avance de fonds marchande) se règlent dans la même fenêtre.
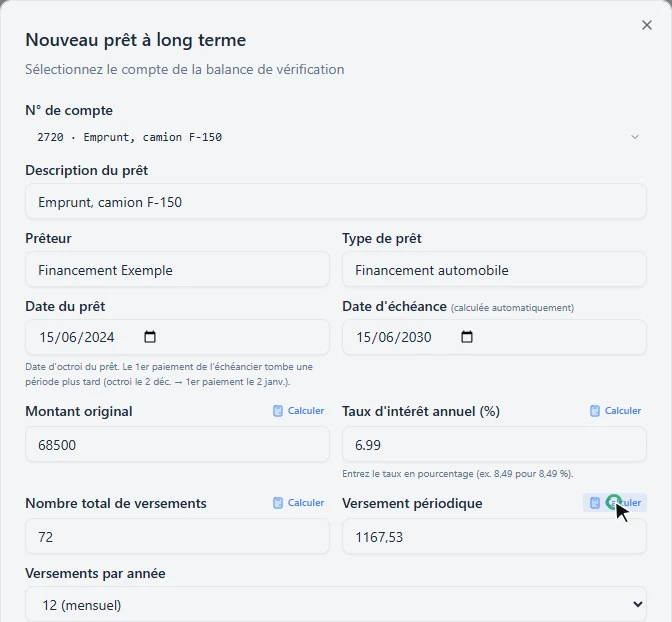
Le mode d'emploi pas à pas, avec la vidéo, se trouve dans le centre d'aide : la feuille Dette à long terme.
Essayez Ledger gratuitement pendant 45 jours
Sans carte de crédit, avec une présentation d'une heure en vidéoconférence pour bien démarrer.
Commencer mon essai gratuit →Référence : Manuel de CPA Canada, Partie II, Normes comptables pour les entreprises à capital fermé, chapitre 1510, Actif et passif à court terme. Exemple fictif. Cet article est de nature générale et ne remplace pas un avis adapté à votre situation.