La mission de compilation NCSC 4200 : le guide pratique, de l'acceptation au rapport
Pendant près de 35 ans, une compilation se terminait par un avis au lecteur de quelques lignes. Pour les exercices clos à compter du 14 décembre 2021, c'est terminé : la NCSC 4200, Missions de compilation, a remplacé l'ancien chapitre 9200, et l'avis au lecteur a cédé sa place au rapport de mission de compilation.
Le rapport n'est pourtant pas le plus gros changement. La norme demande aussi de documenter l'acceptation de la mission, de décrire la méthode de comptabilité dans une note, d'obtenir la reconnaissance de la direction sur la version finale des états et de garder au dossier le rapprochement des livres avec les états. Ce sont les points que les inspecteurs relèvent le plus souvent.
Quand on reprend des dossiers d'autres cabinets, c'est souvent là que ça coince. Le comptable n'a pas pris le temps de bien connaître l'entreprise, ou du moins il ne l'a pas écrit. Les guides et les formulaires de la mission n'ont pas été suivis, et parfois le cabinet ne les avait même pas. Les états sont produits, le rapport est signé, mais rien au dossier ne montre comment on y est arrivé.
Ce qui a changé avec la NCSC 4200
Le chapitre 9200 n'est plus permis. CPA Canada l'a rappelé en 2023 : des inspecteurs voyaient encore des compilations faites selon l'ancienne norme, parfois simplement parce que le gabarit du cabinet n'avait pas été mis à jour.
La norme a aussi précisé son champ. Si votre client n'a besoin que de la tenue de livres ou de sa déclaration de revenus, et que vous ne remettez aucune communication associée à votre travail, vous n'êtes pas dans une mission de compilation au sens de la NCSC 4200.
Enfin, la gestion de la qualité s'applique désormais aux compilations. La NCGQ 1 couvre les missions de services connexes, et les cabinets devaient avoir conçu et mis en place leur système pour le 15 décembre 2023. Pour un petit cabinet qui ne fait que des compilations, c'était souvent une première.
Compilation, examen ou audit : laquelle convient à votre client ?
La mission de compilation est idéale pour les PME dont les états financiers servent à la direction, à la déclaration de revenus ou à un prêteur qui accepte des états compilés. Elle n'apporte aucune assurance. Quand un lecteur exige une assurance, il faut un examen ou un audit.
| Mission | Idéale pour | Niveau d'assurance |
|---|---|---|
| Compilation (NCSC 4200) | La direction, la déclaration de revenus, un prêteur qui accepte des états compilés | Aucune |
| Examen (NCME 2400) | Un prêteur ou des investisseurs qui exigent une assurance limitée | Limitée |
| Audit (NCA) | Une exigence de la loi, d'un contrat ou d'un prêteur, ou des actionnaires qui ne gèrent pas l'entreprise | Raisonnable |
Et si le client veut des états entièrement conformes aux NCECF, la norme invite à se demander si un examen ou un audit ne répondrait pas mieux aux besoins de ses lecteurs.
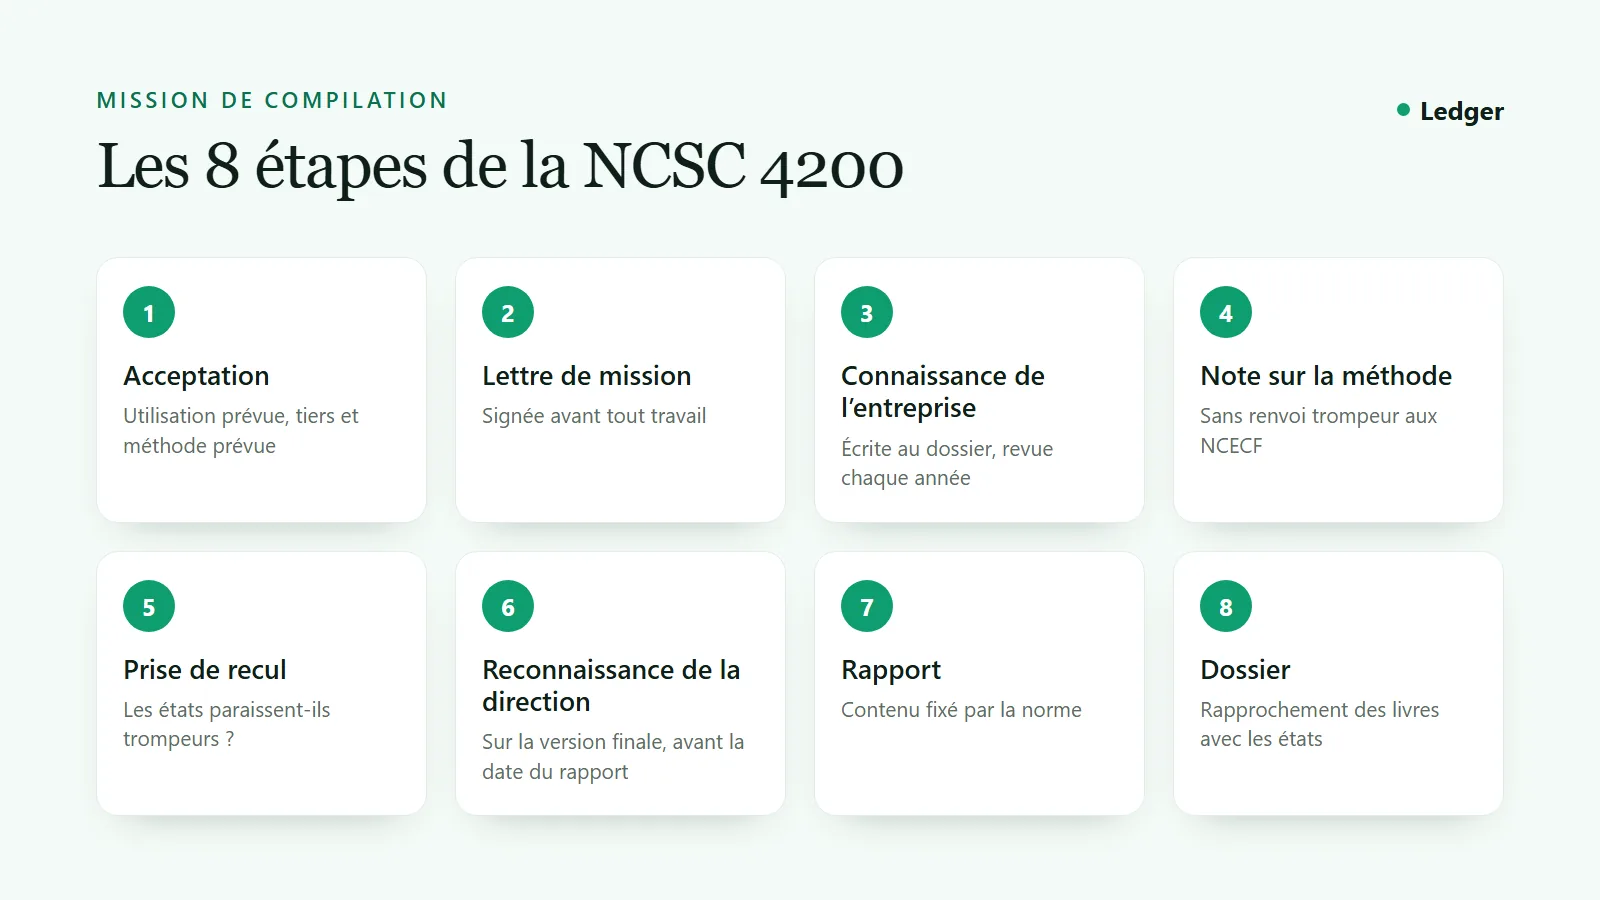
1. Avant d'accepter : l'utilisation prévue et la méthode
Tout commence par une question simple au client : à quoi serviront ces états financiers, et qui d'autre va les lire ?
Prenons Rénovations Exemple inc., un entrepreneur qui veut ses états pour renouveler sa marge de crédit. Un tiers, la banque, va s'en servir. La norme pose alors une condition : le tiers doit pouvoir obtenir de l'information supplémentaire auprès de l'entreprise, ou s'être entendu avec la direction sur la méthode de comptabilité. Un directeur de comptes qui peut appeler son client pour demander des précisions remplit la première. Vous n'avez pas à contacter la banque vous-même : la reconnaissance de la direction suffit.
À la même étape, la direction reconnaît la méthode de comptabilité qu'on prévoit appliquer. Un court écrit, un courriel ou une conversation notée au dossier (qui, quand, quoi) font l'affaire. La méthode peut encore bouger en cours de mission ; c'est la version finale qui sera reconnue à la fin.
L'indépendance, elle, n'est pas exigée par la norme. Il faut quand même l'évaluer : une menace qu'on ne peut pas atténuer doit être mentionnée dans le rapport.
2. La lettre de mission, signée avant de commencer
La lettre de mission se signe avant tout travail, pas en même temps que les états. Elle décrit l'objectif et l'étendue de la mission, l'utilisation prévue des états et les tiers qui s'en serviront, les responsabilités de chacun et la forme du rapport attendu.
Pour un client récurrent, la question se pose chaque année : faut-il une nouvelle lettre ? Si vous ne la renouvelez pas, la direction doit quand même reconnaître ses responsabilités pour l'exercice.
3. Connaître l'entreprise, et l'écrire
La norme exige que la connaissance de l'entreprise se trouve au dossier : ses activités, son système comptable, ses registres, la méthode de comptabilité appliquée et, s'il y a lieu, les méthodes comptables particulières. Le comptable connaît parfois très bien son client, mais si rien n'est écrit, l'exigence n'est pas remplie.
D'une année à l'autre, on part de ce qui a été documenté l'an dernier : on confirme ce qui n'a pas changé et on note ce qui a bougé, comme un nouveau prêt, un changement de logiciel ou une nouvelle ligne d'affaires.
4. La note sur la méthode de comptabilité
La nouvelle norme exige que les états compilés contiennent une note qui décrit la méthode de comptabilité appliquée, pour que le lecteur comprenne comment ils ont été préparés.
Les méthodes les plus courantes sont la comptabilité de caisse, la comptabilité de caisse avec certaines régularisations et estimations, ou une méthode fixée par un contrat, par exemple celle qu'exige un prêteur. Pour une PME, la note ressemble souvent à ceci :
La méthode de comptabilité appliquée dans la préparation des informations financières se fonde sur le coût historique, compte tenu des opérations de trésorerie ainsi que des éléments suivants : les comptes clients, déduction faite d'une provision pour créances douteuses ; les immobilisations corporelles, amorties sur leur durée de vie utile estimative ; les comptes fournisseurs et charges à payer ; les impôts exigibles à la date de clôture.
Attention aux renvois aux NCECF. En inspection, plusieurs notes ont été jugées trompeuses parce qu'elles parlaient des normes comptables pour les entreprises à capital fermé alors que les états ne les respectaient pas toutes. Une compilation typique n'a ni état des flux de trésorerie ni l'ensemble des notes exigées, ce qui la place déjà sur une autre méthode.
La note ne peut donc pas laisser croire à une conformité complète aux NCECF si toutes leurs exigences de comptabilisation, d'évaluation, de présentation et d'information ne sont pas remplies. Elle ne peut pas non plus contenir de formule vague comme « conforme pour l'essentiel aux NCECF ». Et si le client a vraiment besoin d'états conformes aux NCECF, la norme invite à lui demander si une mission d'examen ou d'audit ne répondrait pas mieux aux besoins de ses lecteurs.
5. Prendre du recul avant d'émettre
Quand le cabinet a aidé la direction sur des jugements importants, comme le choix de la méthode ou une estimation, on en discute avec elle et on le note au dossier.
Avant d'émettre, on relit ensuite les états compilés à la lumière de ce qu'on sait de l'entreprise, et on se demande s'ils paraissent trompeurs. Chez un détaillant, un stock qui n'a pas bougé depuis trois ans devrait faire réagir, tout comme une avance d'actionnaire importante noyée dans les comptes fournisseurs ou un prêt dont le solde ne colle pas à l'échéancier. Si quelque chose cloche, on demande à la direction de corriger. Si elle refuse, on n'émet pas les états, et on se retire de la mission quand les règles le permettent.
6. La reconnaissance de la direction et la date du rapport
À la fin de la mission, la direction reconnaît sa responsabilité pour la version finale des états, méthode de comptabilité comprise. Trois formes sont admises : la signature des états, un écrit, ou un accord oral consigné au dossier avec le nom de la personne et la date.
Le rapport ne peut pas être daté avant cette reconnaissance. Un rapport daté le jour où vous avez terminé les états, alors que le client les a approuvés une semaine plus tard, est daté trop tôt. C'est un point souvent relevé en inspection, et il est facile à éviter : on date le rapport le jour où la reconnaissance est obtenue, ou plus tard.
7. Le rapport de mission de compilation
Le contenu du rapport est fixé par la norme et ne se modifie pas. Seuls quelques ajouts sont prévus, comme la mention d'une menace à l'indépendance.
En substance, le rapport dit que le cabinet a compilé les états nommés, ainsi que la note sur la méthode de comptabilité, à partir des informations fournies par la direction. La direction est responsable de l'exactitude et de l'exhaustivité de ces informations, et du choix de la méthode. Le cabinet a suivi la NCSC 4200 et les règles de déontologie ; son rôle était d'aider la direction à préparer les états. Il n'a fait ni audit ni examen, n'avait pas à vérifier les informations reçues et n'exprime aucune forme d'assurance. Enfin, le rapport met le lecteur en garde : les états pourraient ne pas convenir à ses besoins.
Deux détails sont à vérifier. Le rapport ne nomme que les états réellement présentés : si vous ne remettez pas d'état des flux de trésorerie, il ne doit pas y figurer. Et il renvoie au bon numéro de la note sur la méthode, celui qu'elle porte vraiment dans les états.
8. Ce que le dossier doit contenir
La norme fixe le contenu minimal du dossier :
- la lettre de mission ;
- la connaissance de l'entreprise et la méthode de comptabilité appliquée ;
- le rapprochement des livres de l'entreprise avec les états compilés, y compris les écritures de régularisation convenues avec la direction ;
- les discussions avec la direction sur les jugements importants ;
- les échanges sur les points qui auraient pu rendre les états trompeurs, et leur règlement ;
- la version finale des états compilés, reconnue par la direction ;
- le rapport ;
- s'il y a lieu, les raisons du retrait de la mission.
Le critère à garder en tête : un professionnel expérimenté qui n'a jamais touché au dossier doit pouvoir le comprendre.
Les erreurs qu'on voit le plus souvent
Des formulaires d'une autre année. C'est celle qu'on rencontre le plus. Le cabinet remplit chaque année les formulaires d'un exercice antérieur, recopiés d'un dossier à l'autre, alors qu'ils ne respectent plus les exigences d'aujourd'hui. Le dossier a l'air complet, mais il répond à une version de la norme et des guides qui a changé depuis.
Un vieux gabarit de rapport. On imprime encore l'avis au lecteur par habitude, ou un rapport qui reprend l'ancien libellé.
Une note qui cite les NCECF. Les états n'ont pourtant ni état des flux de trésorerie ni toutes les notes exigées.
Un rapport qui ne correspond pas aux états. Il nomme un état qui n'est pas présenté, ou renvoie à une note qui n'a pas le bon numéro.
Une date trop hâtive. Le rapport est daté avant que la direction ait reconnu la version finale.
Une acceptation non documentée. Personne n'a noté l'utilisation prévue ni l'existence d'un tiers.
Aucun rapprochement au dossier. Les écritures sont passées, mais rien ne relie les livres du client aux chiffres des états.
Comment Ledger s'y prend
Ledger est idéal pour les cabinets de 1 à 10 personnes qui font surtout des missions de compilation. On a bâti la mission de compilation de Ledger autour de ces étapes, dans l'ordre où elles se font. Tout se trouve dans le dossier du client, au même endroit que la balance de vérification et les états financiers.
- Les formulaires de la mission (acceptation, connaissance de l'entreprise, fin de mission, transmission du rapport) se remplissent dans le dossier et s'enregistrent tout seuls. Une réponse défavorable demande une justification.
- Notre équipe revoit les formulaires chaque année pour qu'ils suivent les exigences en vigueur, et tous les cabinets travaillent avec la version à jour. Personne n'a à remplacer un vieux gabarit sur son poste.
- D'une année à l'autre, la connaissance de l'entreprise reprend vos réponses de l'an dernier dans le formulaire de l'année, jamais dans l'ancien. Vous confirmez ce qui n'a pas changé et corrigez le reste.
- La lettre de mission se compose à partir de paragraphes à cocher, avec ceux qui sont propres au Québec ou au reste du Canada. La reconnaissance des responsabilités de la direction et la lettre au cabinet prédécesseur sont prêtes aussi.
- La note sur la méthode de comptabilité part d'un modèle que vous adaptez à l'entreprise.
- Le rapport nomme seulement les états que vous imprimez et renvoie au vrai numéro de la note sur la méthode, en français ou en anglais.
- La balance de vérification présente les soldes des livres, les écritures de régularisation et les soldes aux états : le rapprochement est au dossier.
- Le portail client sert à recevoir les documents et à les faire signer.
Pour assembler le rapport, les états et les notes, puis les envoyer au client, voyez le guide du centre d'aide : assembler et envoyer les états financiers.
Questions fréquentes
L'avis au lecteur est-il encore permis ?
Non. Pour les exercices clos à compter du 14 décembre 2021, une compilation se termine par le rapport de mission de compilation de la NCSC 4200. Le chapitre 9200 n'est plus permis.
Peut-on réutiliser les formulaires de l'an dernier ?
Les réponses, oui, une fois confirmées pour le nouvel exercice. Les formulaires eux-mêmes, non : on prend chaque année la version en vigueur, parce que les exigences et les guides évoluent.
Faut-il un état des flux de trésorerie dans une compilation ?
Non, la norme ne l'exige pas. La plupart des compilations présentent un bilan, un état des résultats et un état des bénéfices non répartis. Le rapport nomme les états réellement présentés.
Peut-on écrire que les états sont préparés selon les NCECF ?
Seulement s'ils respectent toutes les exigences des NCECF. Sinon, la note décrit la méthode réellement appliquée, sans formule comme « pour l'essentiel ».
Le cabinet doit-il être indépendant ?
La norme ne l'exige pas, mais il faut évaluer l'indépendance. Une menace qu'on ne peut pas atténuer doit être mentionnée dans le rapport.
Faut-il contacter la banque quand elle utilisera les états ?
Non. La direction reconnaît que la banque peut lui demander de l'information supplémentaire, ou qu'elle s'est entendue avec elle sur la méthode de comptabilité. Cette reconnaissance suffit.
Essayez Ledger gratuitement pendant 45 jours
Sans carte de crédit, avec une présentation d'une heure en vidéoconférence pour bien démarrer.
Commencer mon essai gratuit →Références : Manuel de CPA Canada, Certification, NCSC 4200, Missions de compilation ; CPA Canada, Outil de mise en œuvre de la NCSC 4200 à l'intention des professionnels en exercice ; Svetlana Berger, « The New Compilation Engagements Standard: How are you managing? », blogue de CPA Canada, 8 février 2023 ; CPABC, CSRS 4200 FAQ. Exemple fictif. Cet article est de nature générale et ne remplace pas la lecture de la norme ni un avis adapté à votre situation.