La méthode rapide de la TPS et de la TVQ : avantages, calcul et exemple
Avec la méthode rapide, le client facture la TPS et la TVQ au taux plein, en remet seulement un pourcentage fixe de ses ventes et garde la différence. Pour une petite entreprise de services qui a peu de dépenses taxables, ça représente souvent quelques milliers de dollars par année.
Dans les dossiers qu'on reprend d'autres cabinets, on retrouve presque toujours les deux mêmes erreurs : le crédit de 1 % oublié et une ligne 101 mal remplie.
Qui peut l'utiliser ?
La méthode rapide est réservée aux petites entreprises. Leurs ventes taxables annuelles, à l'échelle mondiale et en comptant celles de leurs associés, ne doivent pas dépasser 400 000 $ (TPS comprise) dans le régime de la TPS, ni 418 952 $ (TVQ comprise) dans celui de la TVQ.
Le seuil se vérifie sur quatre trimestres d'exercice consécutifs, parmi les cinq derniers. Les ventes détaxées comptent dans le total. Les ventes exonérées, les services financiers, les ventes d'immeubles ou d'immobilisations et la vente d'achalandage, non.
Certaines entreprises en sont exclues peu importe leur taille. C'est le cas de celles qui rendent des services juridiques, comptables ou actuariels, qui font de la tenue de livres, de la consultation financière ou fiscale, ou qui préparent des déclarations de revenus. Les institutions financières désignées, les organismes de bienfaisance et certains organismes publics n'y ont pas droit non plus.
Vos clients y ont donc peut-être droit. Votre cabinet, lui, non.
Pour qui la méthode rapide est-elle idéale ?
La méthode rapide est idéale pour les petits fournisseurs qui vendent surtout des services et achètent peu de biens taxables. Leurs déclarations deviennent beaucoup plus simples : la remise se calcule sur les ventes, sans additionner la taxe payée sur chaque dépense courante. Elle est réservée aux entreprises dont les ventes taxables ne dépassent pas 400 000 $.
| Situation du client | Le meilleur choix |
|---|---|
| Services, peu de dépenses taxables, ventes taxables sous 400 000 $ | Méthode rapide |
| Revente de biens, achats pour revente d'au moins 40 % des ventes | Méthode rapide, au taux réduit |
| Dépenses courantes taxables élevées, au-delà du point mort | Méthode régulière |
| Ventes taxables au-delà de 400 000 $ (TPS) ou 418 952 $ (TVQ) | Méthode régulière : la méthode rapide n'est pas permise |
| Services comptables ou juridiques, tenue de livres, préparation de déclarations | Méthode régulière : ces entreprises sont exclues |
- Idéale pour les travailleurs autonomes et les petites entreprises de services : une entreprise de nettoyage, un photographe, un programmeur. Leurs dépenses taxables sont faibles, donc elles renoncent à peu de crédits.
- Idéale pour le client qui veut simplifier sa tenue de livres : il n'a plus à suivre la taxe payée sur ses dépenses courantes. Seuls les achats d'immobilisations demandent encore un suivi.
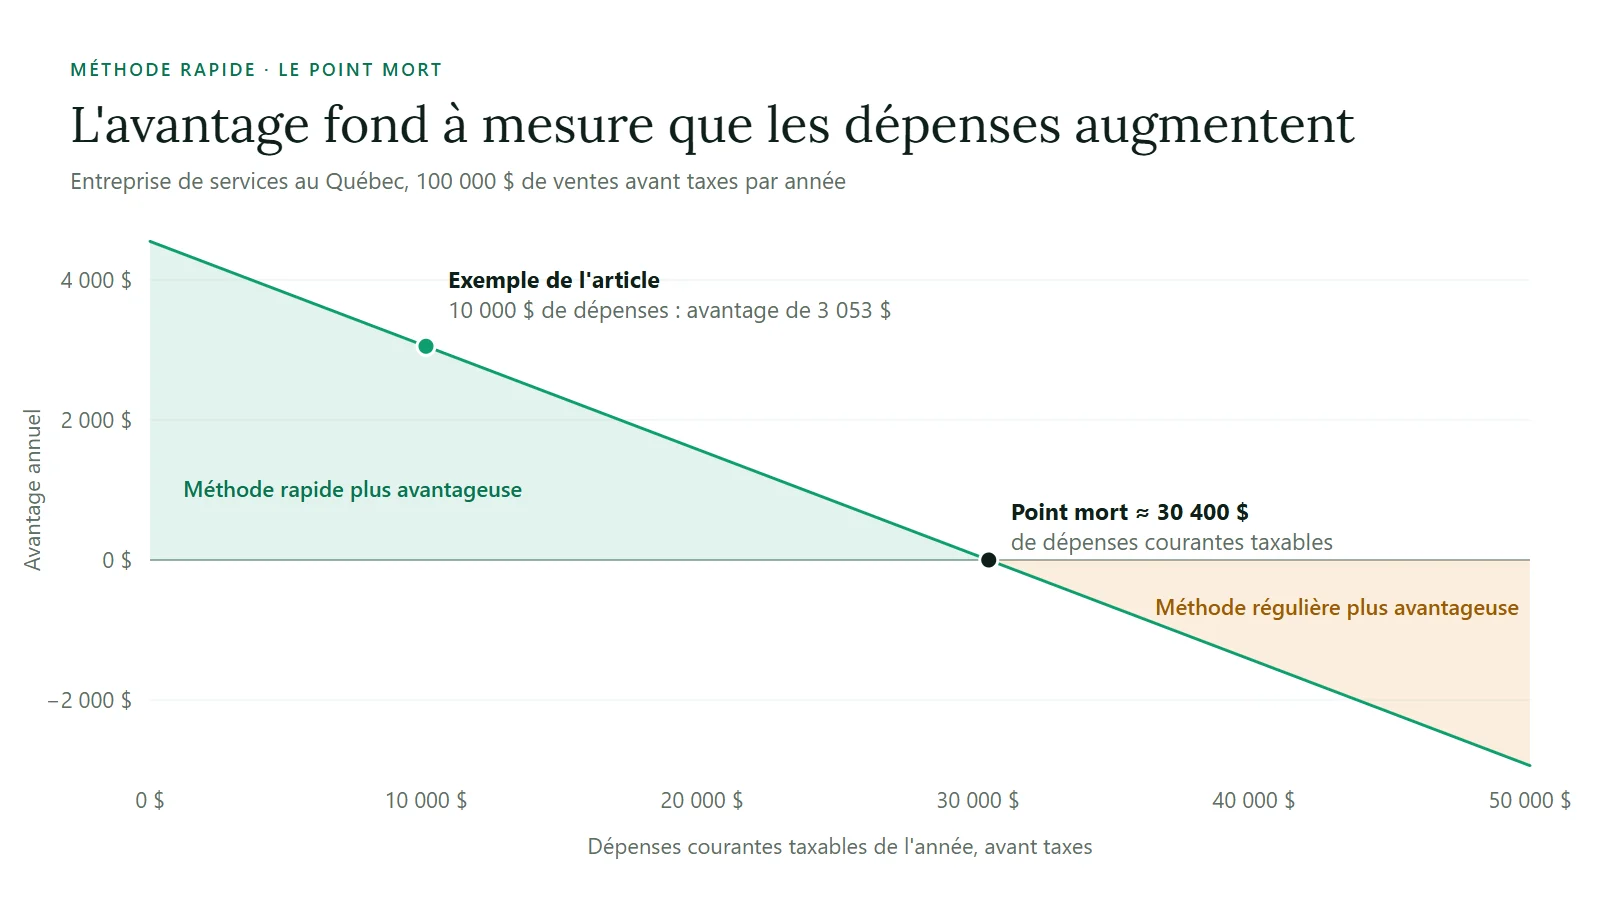
- Moins avantageuse quand les dépenses augmentent : chaque dollar de dépense taxable est un crédit perdu. Le point mort dépend des ventes ; pour 100 000 $ de ventes, il se situe autour de 30 400 $ de dépenses courantes taxables (voir l'exemple plus bas).
La réponse n'est donc pas la même pour tous les clients. Elle se revoit chaque année, avec les chiffres de l'exercice.
Les taux à appliquer
Le taux dépend de la province de l'établissement et du type d'activité.
| Type d'entreprise | TPS (Québec) | TVQ (Québec) | TVH (Ontario) |
|---|---|---|---|
| Services (la plupart des entreprises) | 3,6 % | 6,6 % | 8,8 % |
| Revente de biens (détaillants, grossistes) | 1,8 % | 3,4 % | 4,4 % |
Le taux réduit de la revente exige que le coût des biens achetés pour être revendus représente au moins 40 % des ventes taxables de l'année. Le dépanneur ou la station-service y ont généralement droit. L'atelier de réparation, le traiteur ou le photographe, eux, prennent le taux des services.
Sur quel montant appliquer le taux ?
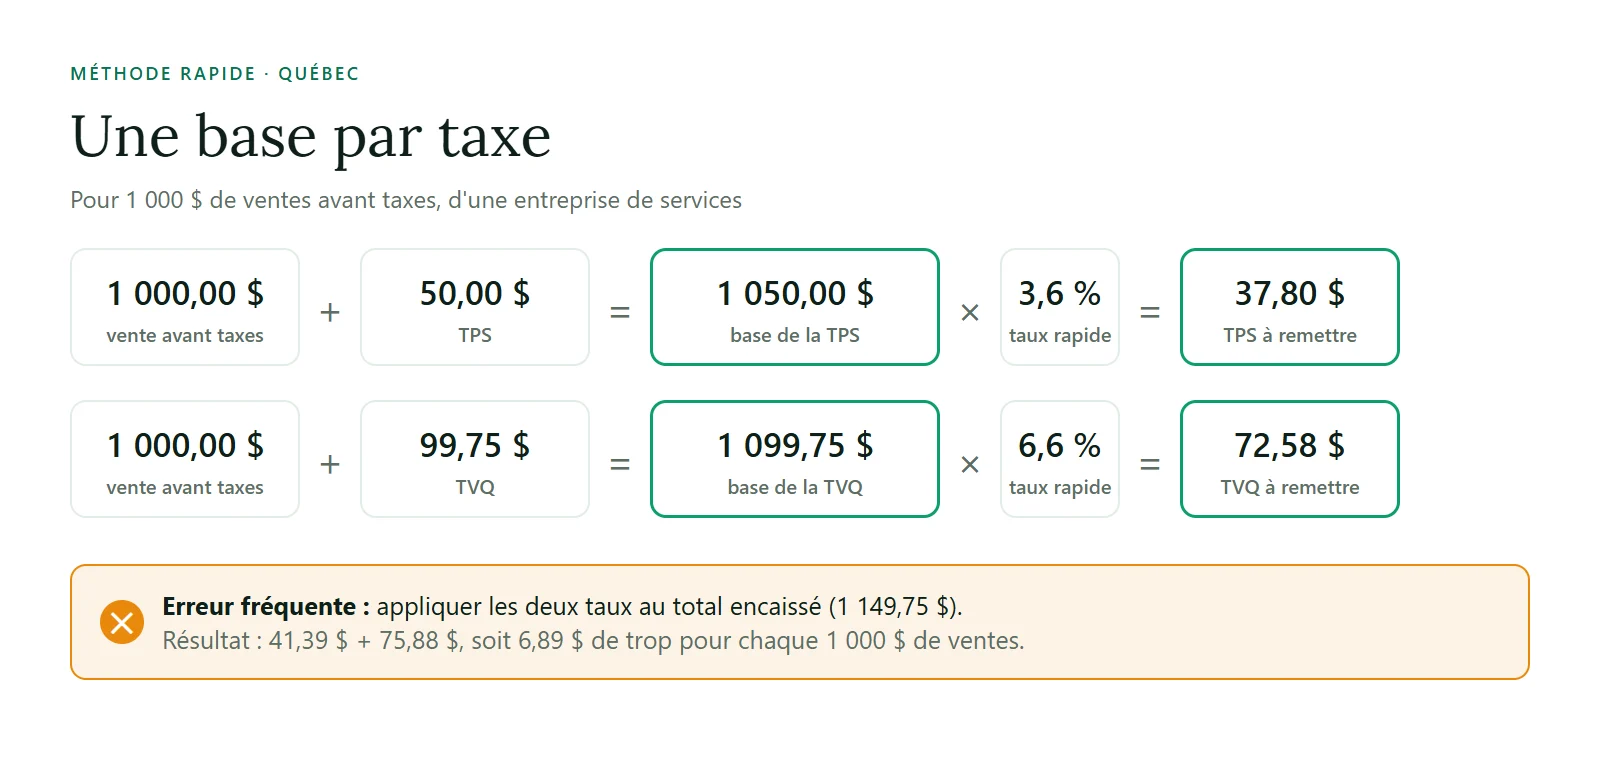
Au Québec, chaque taux s'applique à sa propre base. Celui de la TPS se calcule sur les ventes TPS comprise, et celui de la TVQ sur les ventes TVQ comprise.
Prenons 1 000 $ de ventes avant taxes. La base de la TPS est de 1 050 $, celle de la TVQ de 1 099,75 $. Si on applique les deux taux au total encaissé, 1 149,75 $, les deux remises sont trop élevées.
C'est aussi ce montant, les ventes TPS comprise, qu'on inscrit à la ligne 101 de la déclaration de TPS. Cette ligne est souvent mal remplie, et l'erreur se répète d'une période à l'autre sans que personne la remarque.
En Ontario, c'est plus simple : un seul taux, appliqué aux ventes TVH comprise.
Le crédit de 1 % : l'erreur qu'on voit le plus
Le client qui utilise la méthode rapide depuis le début de son exercice, ou depuis son inscription aux fichiers de la TPS et de la TVQ, a droit à un crédit de 1 %. Il s'applique à la première tranche de 30 000 $ (TPS comprise) de ventes taxables pour la TPS, et à la première tranche de 31 421 $ (TVQ comprise) pour la TVQ.
Ça représente jusqu'à 300 $ de TPS et 314 $ de TVQ par année. La plupart des gens ne savent pas qu'ils y ont droit, si bien que le client remet jusqu'à 614 $ de trop chaque année.
Le crédit se prend dès la première période de déclaration, puis aux suivantes, jusqu'à ce que le seuil soit atteint. La partie inutilisée ne se reporte pas à l'exercice suivant. Il se déclare comme un redressement, à la ligne 107 de la déclaration de TPS et à la ligne 207 de la déclaration de TVQ.
Ce qu'on peut encore réclamer
La méthode rapide remplace les crédits de taxe sur les dépenses courantes, mais pas sur tout. Le client peut toujours réclamer ses crédits de taxe sur les intrants (CTI) et ses remboursements de la taxe sur les intrants (RTI) sur les achats d'immobilisations, comme un ordinateur, un véhicule ou de l'équipement, et sur les immeubles.
L'inverse est vrai aussi. Le taux réduit ne vaut que pour les ventes faites dans le cours normal des affaires. Quand le client vend un équipement usagé ou un terrain, il remet la taxe au complet.
Un exemple complet
Une entreprise de nettoyage au Québec utilise la méthode rapide depuis le début de son exercice et déclare une fois par année. Ses ventes de l'année s'élèvent à 100 000 $ avant taxes, et ses dépenses courantes taxables à 10 000 $ avant taxes. Elle n'a acheté aucune immobilisation.
Taxes perçues auprès des clients
| TPS | TVQ | Total | |
|---|---|---|---|
| Taxes facturées (5 % et 9,975 %) | 5 000,00 $ | 9 975,00 $ | 14 975,00 $ |
Remise selon la méthode rapide
| TPS | TVQ | |
|---|---|---|
| Base (ventes, taxe comprise) | 105 000,00 $ | 109 975,00 $ |
| Taux applicable | 3,6 % | 6,6 % |
| Montant calculé | 3 780,00 $ | 7 258,35 $ |
| Crédit de 1 % (30 000 $ / 31 421 $) | − 300,00 $ | − 314,21 $ |
| À remettre | 3 480,00 $ | 6 944,14 $ |
Elle remet 10 424,14 $ sur les 14 975,00 $ perçus, et garde 4 550,86 $.
À la méthode régulière, elle aurait remis ses taxes perçues moins ses crédits sur les dépenses : 14 975,00 $ − 500,00 $ (CTI) − 997,50 $ (RTI), soit 13 477,50 $. La méthode rapide lui fait donc gagner 3 053,36 $ cette année.
Le point mort
Chaque dollar de dépense taxable est un crédit auquel le client renonce. Plus ses dépenses augmentent, plus l'avantage fond. Dans cet exemple, la méthode régulière devient plus avantageuse au-delà d'environ 30 400 $ de dépenses courantes taxables. C'est le chiffre à surveiller chaque année pour conseiller le client : rester à la méthode rapide, ou en sortir.
L'avantage est un revenu
Ce que le client garde n'est pas exonéré : ça fait partie de son revenu. En fin d'exercice, l'écriture de régularisation retire des revenus les taxes comprises dans les ventes, au taux régulier, puis inscrit l'avantage de la méthode rapide comme un revenu distinct. Le résultat de l'année montre ainsi le vrai gain.
Faire le choix
Au Québec, le choix se fait auprès de Revenu Québec avec le formulaire FP-2074, pour la TPS et la TVQ en même temps. Ailleurs au Canada, c'est auprès de l'ARC avec le formulaire GST74.
Le déclarant mensuel ou trimestriel le transmet au plus tard à la date d'échéance de la déclaration de la première période visée. Le déclarant annuel, au plus tard le premier jour du deuxième trimestre de l'exercice visé.
Le choix reste en vigueur tant que l'entreprise est admissible. Il faut le garder au moins un an avant de pouvoir le révoquer.
Les erreurs qu'on corrige le plus souvent
- Le crédit de 1 % oublié : jusqu'à 300 $ de TPS et 314 $ de TVQ par année, perdus.
- Une ligne 101 qui ne contient pas les ventes TPS comprise.
- Les deux taux appliqués aux ventes toutes taxes comprises, au lieu de la base propre à chaque taxe.
- Le taux réduit appliqué à la vente d'une immobilisation, qui exige pourtant la remise de la taxe au complet.
- Les CTI et RTI sur les immobilisations jamais réclamés.
- L'avantage jamais inscrit dans les revenus en fin d'exercice.
- Un client gardé à la méthode rapide par habitude, alors que ses dépenses ont augmenté et que la méthode régulière lui coûterait moins cher.
Comment Ledger s'y prend
Dans Ledger, la méthode rapide est une feuille de travail du dossier, idéale pour les cabinets qui suivent plusieurs clients à la méthode rapide. On indique la province, le type d'activité et la fréquence de déclaration, puis les ventes de chaque période, qu'on peut aussi tirer directement du grand livre. Le reste se calcule tout seul :
- la remise de chaque période, avec la bonne base pour chaque taxe, le crédit de 1 % jusqu'au seuil et les crédits sur les immobilisations ;
- la comparaison avec la méthode régulière, avec l'avantage de l'année et le point mort sur les dépenses, pour conseiller le client chiffres en main ;
- l'écriture de chaque période et celle de fin d'exercice, prêtes à passer à la balance de vérification.
Le crédit de 1 %, en particulier, ne peut plus être oublié. Le Québec (TPS et TVQ), l'Ontario (TVH) et les provinces où seule la TPS s'applique, comme l'Alberta, sont pris en charge.
Pour la mettre en place dans un dossier, suivez le guide du centre d'aide : la méthode rapide et la conciliation des taxes de vente.
Essayez Ledger gratuitement pendant 45 jours
Sans carte de crédit, avec une présentation d'une heure en vidéoconférence pour bien démarrer.
Commencer mon essai gratuit →Sources : Revenu Québec, Méthode rapide de calcul des montants de la TPS et de la TVQ à remettre ; ARC, Guide RC4058, La méthode rapide de comptabilité pour la TPS/TVH. Taux en vigueur en octobre 2026. Cet article est de nature générale et ne remplace pas un avis adapté à votre situation.